Selasa, 16 April 2013

Neraca Bank


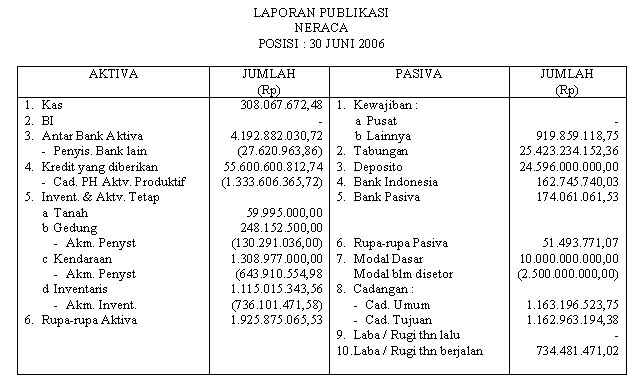
Neraca bank adalah ikhtisar yang menggambarkan posisi harta, kewajiban, dan modal sendiri suatu badan usaha pada saat tertentu; disebut neraca karena kenyataannya terjadi keseimbangan antara harta di satu pihak dengan kewajiban dan modal di pihak lain (balance sheet).

Neraca dapat disajikan dalam:

  • Bentuk perkiraan / skontro (akun)

Dalam bentuk perkiraan, neraca dibagi dau sisi yaitu sisi sebelah kiri (untuk aset) dan sisi sebelah kanan (untuk kewajiban dan modal).

  • Bentuk laporan / stafel (report form)

Dalam bentuk laporan semua akun/rekening dalam neraca disusun berurutan kebawah. Urutan pertama kelompok aset, kewajiban, modal.

Isi neraca bank secara garis besar adalah sebagai berikut:

  • Kelompok Aset:


  1. Aset Lancar
  2. Investasi jangka panjang
  3. Aset tetap
  4. Aset yang tidak berwujud
  5. Aset lain-lain


  • Kelompok Kewajiban:


  1. Kewajiban lancar
  2. Kewajiban jangka panjang
  3. Kewajiban lain-lain


  • Kelompok Ekuitas:


  1. Modal saham
  2. Agio/disagio saham
  3. Cadangan-cadangan
  4. Saldo laba

Contoh dari neraca bank adalah :


Sumber : http://ahmadzelga.blogspot.com/2011/04/neraca-bank.html
http://karismabening.blogspot.com/2012/03/22-neraca-bank.html

Laporan Keuangan Bank


Laporan keuangan merupakan hasil akhir dari suatu proses pencatatan, yang merupakan suatu ringkasan dari transaksi-transaksi keuangan yang terjadi selama tahun buku yang bersangkutan.

Pengertian laporan keuangan menurut Standar Akuntansi Keuangan:

“Laporan keuangan merupakan bagian dari proses pelaporan keuangan. Laporan keuangan yang lengkap biasanya meliputi neraca, laporan perubahan posisi keuangan (yang dapat disajikan dalam berbagai cara seperti misal, sebagai laporan arus kas, atau laporan arus dana), catatan juga termasuk skedul dan informasi tambahan yang berkaitan dengan laporan tersebut, misal informasi keuangan segmen industri dan geografis serta pengungkapan pengaruh perubahan harga”

Dari pengertian diatas laporan keuangan dibuat sebagai bagian dari proses pelaporan keuangan yang lengkap, dengan tujuan untuk mempertanggungjawabkan tugas-tugas yang dibebankan kepada manajemen.

Penyusunan laporan keuangan disiapkan mulai dari berbagai sumber data, terdiri dari faktur-faktur, bon-bon, nota kredit, salinan faktur penjualan, laporan bank dan sebagainya. Data yang asli bukan saja digunakan untuk mengisi buku perkiraan, tetapi dapat juga dipakai untuk membuktikan keabsahan transaksi.

Laporan keuangan terdiri dari:

  1. Neraca, menginformasikan posisi keuangan pada saat tertentu, yang tercermin pada jumlah harta yang dimiliki, jumlah kewajiban, dan modal perusahaan. 
  2. Perhitungan laba rugi, menginformasikan hasil usaha perusahaan dalam suatu periode tertentu. 
  3. Laporan arus kas, menginformasikan perubahan dalam posisi keuangan sebagai akibat dari kegiatan usaha, pembelanjaan, dan investasi selama periode yang bersangkutan. 
  4. Catatan atas laporan keuangan, menginformasikan kebijaksanaan akuntansi yang mempengaruhi posisi keuangan dari hasil keuangan perusahaan. 
  5. Laporan perubahan ekuitas


Sumber : http://dahlanforum.wordpress.com/2008/04/21/pengertian-laporan-keuangan/

Senin, 18 Maret 2013

Peraturan Bank Indonesia 15/1/PBI/2013 Tanggal 18 Februari 2013 Tentang Lembaga Pengelola Informasi Perkreditan

Peraturan Bank Indonesia 15/1/PBI/2013 Tanggal 18 Februari 2013 Tentang Lembaga Pengelola Informasi Perkreditan


Pokok-pokok pengaturan dalam PBI No.15/1/PBI/2013 tanggal 18 Februari 2013

a.     Persyaratan bagi pihak yang akan mendirikan LPIP, antara lain:
1)     Badan hukum LPIP wajib berbentuk Perseroan Terbatas;
2)     Modal disetor LPIP minimal Rp50 Milyar;
3)     Kepemilikan saham maksimal oleh satu pihak adalah ≤ 51%; dan
4)     Pihak yang dapat menjadi pemegang saham LPIP adalah badan hukum Indonesia.
b.     Tahapan perizinan LPIP yaitu dibagi menjadi 2 (dua): persetujuan prinsip dan izin usaha.
c.     Jenis kegiatan usaha LPIP yaitu menghimpun dan mengolah data perkreditan dan/atau data lainnya untuk menghasilkan informasi perkreditan.
d.     Persyaratan pengurus LPIP antara lain minimal 1 Direktur LPIP memiliki pengalaman dan/atau pengetahuan mengenai informasi perkreditan.
e.     Sumber data LPIP yaitu data perkreditan dan/atau data lainnya, baik yang bersumber dari lembaga keuangan maupun non lembaga keuangan.
f.      Pengelolaan data yang dilakukan LPIP, dimana LPIP wajib melakukan langkah-langkah pengamanan untuk menjaga akurasi, keterkinian, keamanan, dan kerahasiaan data. Selain itu LPIP wajib menempatkan server dan database di dalam wilayah Republik Indonesia.
g.     Kewajiban LPIP untuk menyediakan informasi perkreditan yang mempunyai nilai tambah.
h.     Pihak-pihak yang dapat diberikan informasi perkreditan adalah Lembaga Keuangan, non Lembaga Keuangan, LPIP lain, Debitur atau Nasabah, dan/atau pihak lain dalam rangka pelaksanaan peraturan perundang-undangan.
i.      Penanganan dan penyelesaian pengaduan khususnya kewajiban bagi LPIP untuk memiliki kebijakan dan prosedur tertulis.
j.      Pengawasan oleh BI terhadap LPIP mencakup on-site dan off-site. Pengawasan on-site dilakukan melalui pemeriksaan langsung, sedangkan off-site dilakukan dengan analisa terhadap laporan-laporan yang disampaikan oleh LPIP kepada BI.
k.     Jenis-jenis laporan yang disampaikan LPIP meliputi: laporan bulanan, laporan semesteran, laporan tahunan, rencana bisnis tahunan, dan laporan insidentil lainnya.
l.      Sanksi administratif terhadap pelanggaran yang dilakukan LPIP berdasarkan PBI ini, yaitu teguran tertulis, kewajiban pembayaran, dan pencabutan izin usaha.

Dengan adanya peraturan mengenai Lembaga Pengelola Informasi Perkreditan yang dikeluarkan oleh Bank Indonesia selaku Bank Sentral ini menurut saya dapat mentertibkan Lembaga-lembaga Perkreditan yang ada di Indonesia.  Selain itu, Bank Indonesia juga tetap dapat mengawasi kegiatan-kegiatan yang dilakukan oleh lembaga-lembaga tersebut dan bahkan mencabut izin usaha apabila terjadi pelanggaran yang berat.

Sumber :
http://www.bi.go.id/web/id/Peraturan/Perbankan/PBI_15_1_PBI.htm
Visi dan Misi Bank Indonesia


·         Misi

Mencapai dan memelihara kestabilan nilai rupiah melalui pemeliharaan kestabilan moneter dan pengembangan stabilitas sistem keuangan untuk pembangunan nasional jangka panjang yang berkesinambungan.

·         Visi

Menjadi lembaga bank sentral yang dapat dipercaya (kredibel) secara nasional maupun internasional melalui penguatan nilai-nilai strategis yang dimiliki serta pencapaian inflasi yang rendah dan stabil.

·         Nilai-Nilai Strategis

Kompetensi - Integritas - Transparansi - Akuntabilitas - Kebersamaan (KITA - Kompak)

·         Sasaran Strategis

Untuk mewujudkan Misi, Visi dan Nilai-nilai Strategis tersebut, Bank Indonesia menetapkan sasaran strategis jangka menengah panjang, yaitu :
  1. Terpeliharanya Kestabilan Moneter
  2. Terpeliharanya Stabilitas Sistem Keuangan
  3. Terpeliharanya kondisi keuangan Bank Indonesia yang sehat dan akuntabel
  4. Meningkatkan efektifitas dan efisiensi manajemen moneter
  5. Memelihara SSK : (i) melalui efektifitas pengaturan dan pengawasan bank, surveillance sektor keuangan, dan manajemen krisis serta (ii) mendorong fungsi intermediasi
  6. Memelihara keamanan dan efisiensi sistem pembayaran
  7. Meningkatkan kapabilitas organisasi, SDM dan sistem informasi
  8. Memperkuat institusi melalui good governance, efektivitas komunikasi dan kerangka hukum
  9. Mengoptimalkan pencapaian dan manfaat inisiatif Bank Indonesia.


Sumber :
http://www.bi.go.id/web/id/Tentang+BI/Fungsi+Bank+Indonesia/Misi+dan+Visi/

Status dan Kedudukan Bank Sentral (Bank Indonesia)


·         Lembaga Negara yang Independen

Babak baru dalam sejarah Bank Indonesia sebagai Bank Sentral yang independen dalam melaksanakan tugas dan wewenangnya dimulai ketika sebuah undang-undang baru, yaitu UU No. 23/1999 tentang Bank Indonesia, dinyatakan berlaku pada tanggal 17 Mei 1999 dan sebagaimana telah diubah dengan Undang-Undang Republik Indonesia No. 6/ 2009. Undang-undang ini memberikan status dan kedudukan sebagai suatu lembaga negara yang independen dalam melaksanakan tugas dan wewenangnya, bebas dari campur tangan Pemerintah dan/atau pihak lain, kecuali untuk hal-hal yang secara tegas diatur dalam undang-undang ini.

Bank Indonesia mempunyai otonomi penuh dalam merumuskan dan melaksanakan setiap tugas dan wewenangnya sebagaimana ditentukan dalam undang-undang tersebut. Pihak luar tidak dibenarkan mencampuri pelaksanaan tugas Bank Indonesia, dan Bank Indonesia juga berkewajiban untuk menolak atau mengabaikan intervensi dalam bentuk apapun dari pihak manapun juga.

Status dan kedudukan yang khusus tersebut diperlukan agar Bank Indonesia dapat melaksanakan peran dan fungsinya sebagai otoritas moneter secara lebih efektif dan efisien.

·         Sebagai Badan Hukum
Status Bank Indonesia baik sebagai badan hukum publik maupun badan hukum perdata ditetapkan dengan undang-undang. Sebagai badan hukum publik Bank Indonesia berwenang menetapkan peraturan-peraturan hukum yang merupakan pelaksanaan dari undang-undang yang mengikat seluruh masyarakat luas sesuai dengan tugas dan wewenangnya. Sebagai badan hukum perdata, Bank Indonesia dapat bertindak untuk dan atas nama sendiri di dalam maupun di luar pengadilan.


Sumber :
http://www.bi.go.id/web/id/Tentang+BI/Fungsi+Bank+Indonesia/Status+dan+Kedudukan/